Оцінка запасів: FIFO та ковзна середня
Два методи розрахунку вартості списання зі складу (FIFO і ковзна середня), де їх налаштувати і як метод впливає на собівартість продажу.
Коли ви продаєте або списуєте товар, система має визначити, за якою вартістю він іде зі складу. Від цього залежить собівартість продажу і ваша маржа у звітах. На практиці використовуються два методи: FIFO і ковзна середня.
FIFO (першим прийшов - першим пішов)
Товар списується за цінами найстаріших надходжень. Приклад:
| Операція | Кількість | Ціна |
|---|---|---|
| Прихід 1 березня | 100 шт | 50 грн |
| Прихід 20 березня | 100 шт | 60 грн |
| Продаж 120 шт | списується 100×50 + 20×60 = 6 200 грн | |
Собівартість відображає реальний рух: старі запаси йдуть першими. Для партійного товару FIFO працює ще точніше - списується конкретна стара партія з її фактичною вартістю.
Ковзна середня
Після кожного приходу рахується середня вартість залишку. У прикладі вище середня = (100×50 + 100×60) / 200 = 55 грн, продаж 120 шт спишеться на 6 600 грн. Метод згладжує коливання закупівельних цін.
Який обрати
- FIFO - якщо важлива простежуваність і чесна собівартість кожної партії: виробництво, товари з термінами придатності, помітні коливання цін закупівлі. Для швейного виробництва з партійним обліком - однозначно FIFO.
- Ковзна середня - масова торгівля однорідним товаром, де партії не критичні.
Де налаштувати
- Для всіх товарів: Робочий стіл → «Склад» → у лівій панелі група «Налаштування» → «Налаштування запасів», вкладка «За замовчуванням» → поле «Метод оцінки за замовчуванням».
- Для окремого товару: картка товару, блок «Оцінка запасів» → поле «Метод оцінки». Порожнє поле означає метод із налаштувань запасів.
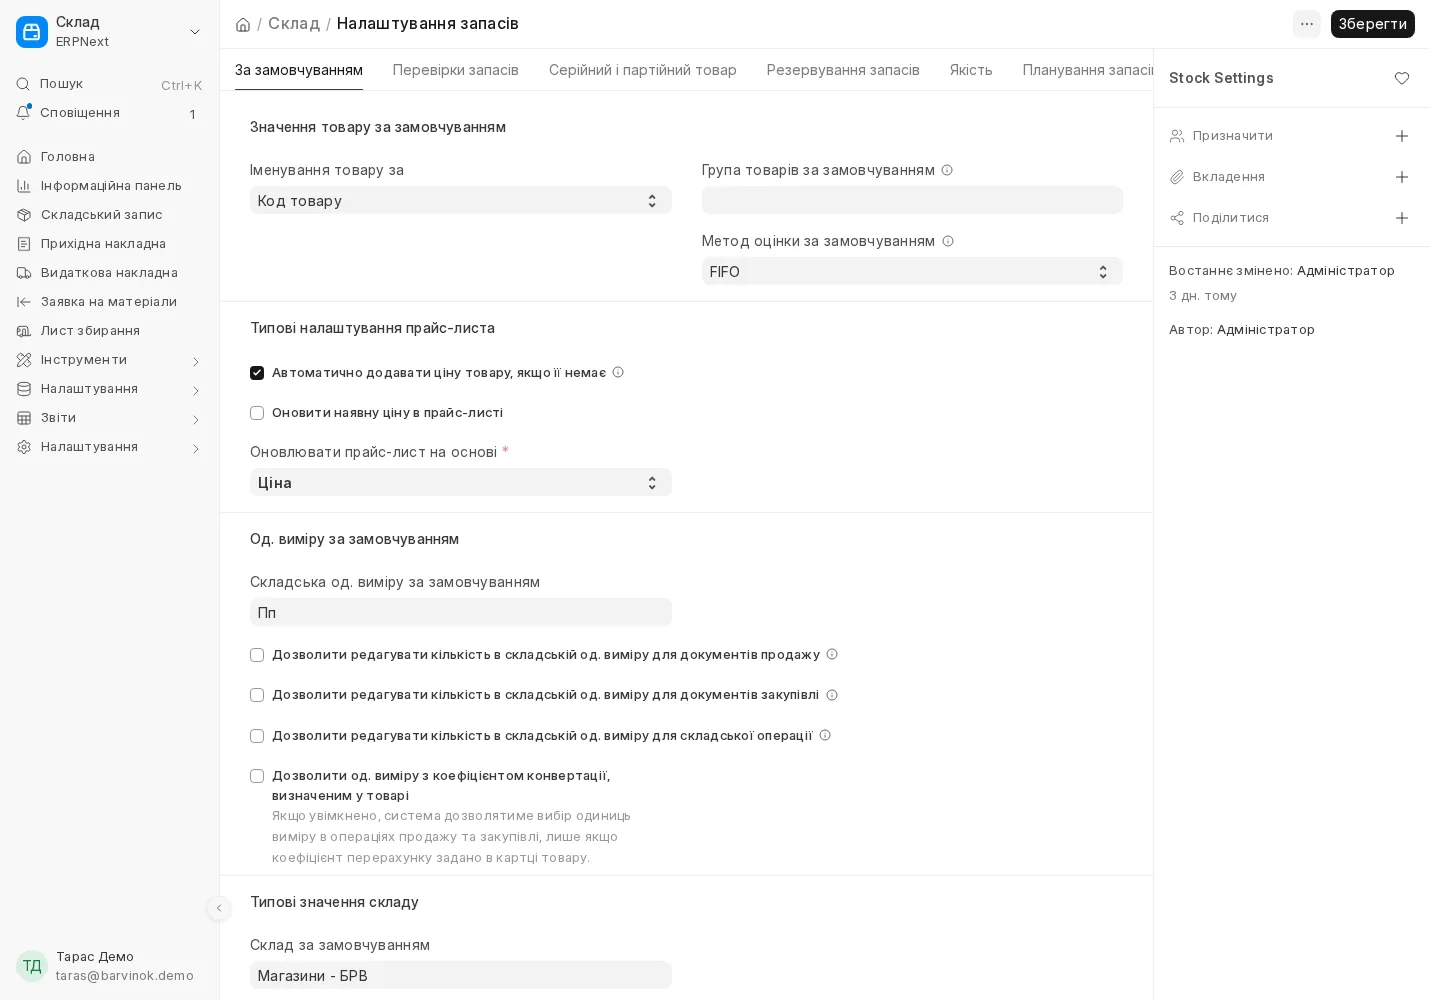
У списку методів є також LIFO, але українські стандарти бухобліку його не передбачають, тож обирайте FIFO або ковзну середню. Метод обирається на старті: після перших рухів товару система не дасть його змінити (виняток - переведення окремого товару з FIFO на ковзну середню), тому радимось із нами, якщо зміна все ж потрібна.
Чому вартість списання ≠ остання ціна закупки
Найчастіше тому, що на складі ще лежать старіші (дешевші чи дорожчі) надходження - FIFO списує спершу їх. Подивіться звіт «Складська книга» (Робочий стіл → «Склад» → у лівій панелі група «Звіти» → «Складська книга»): по кожному руху видно облікову ціну, вартість списання і залишок після операції.
Якщо прихід провели заднім числом, система сама перераховує собівартість пізніших документів - у лівій панелі «Склад», група «Інструменти», є журнал «Повторно провести оцінку товару», де видно стан такого перерахунку.